
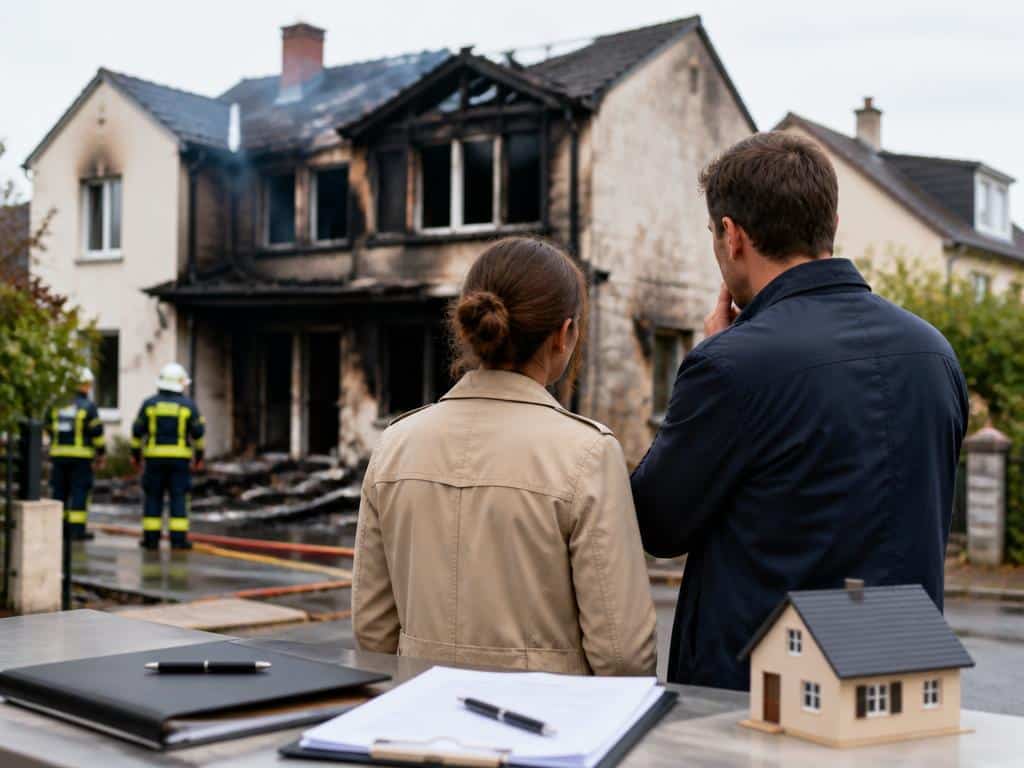
Le soir d’un incendie, le réflexe immédiat est souvent d’appeler son assureur. C’est compréhensible, et ce n’est pas entièrement faux — mais ce n’est pas la première priorité. Ce qui conditionne l’ensemble des démarches qui suivront, c’est ce qui se passe dans les heures qui suivent le sinistre : le constat officiel, les preuves réunies sur place, et les premières décisions administratives. Rater cette phase fragilise tout le reste.
Selon France Assureurs, les incendies pèsent 4 % des sinistres habitation indemnisés, mais concentrent 25 % de la charge financière des assureurs, avec un coût moyen de 12 387 € par dossier. Ce chiffre représente une moyenne : un sinistre avec destruction totale se situe très au-dessus. Ce que votre contrat couvre réellement dans ce cas dépend des garanties que vous avez souscrites — et de votre statut, locataire ou propriétaire occupant.
Les premières heures : constat, sécurité et preuves à réunir avant tout
Tant que les secours n’ont pas libéré le site, aucune démarche administrative n’est possible ni utile. La priorité absolue est la mise en sécurité des personnes.
Une fois l’incendie maîtrisé, voici ce qu’il faut faire — dans l’ordre :
- Obtenir le rapport d’intervention des pompiers (ou au minimum le numéro d’intervention). Ce document est la base de votre déclaration de sinistre. Si les sapeurs-pompiers ne le remettent pas spontanément, demandez-le avant qu’ils quittent les lieux, ou contactez ensuite leur centre de rattachement pour en obtenir une copie.
- Ne pas réintégrer le logement avant que les autorités ou un expert en bâtiment aient confirmé sa stabilité structurelle. Un logement partiellement brûlé peut être structurellement instable.
- Photographier et filmer les dégâts depuis l’extérieur si l’accès intérieur est interdit, ou dès que vous y êtes autorisé. Documentez chaque pièce, les équipements visibles, les meubles, les appareils. Ces images constituent la première preuve matérielle pour l’expert mandaté par votre assureur.
- Lister de mémoire les biens détruits : mobilier, électroménager, vêtements, objets de valeur. Si vous avez conservé des factures, des photos de votre intérieur ou un inventaire quelque part (boîte mail, cloud, coffre extérieur), notez où ils se trouvent.
- Ne rien jeter, ne rien déplacer tant que l’expert de l’assureur n’est pas passé. Toute modification de l’état des lieux peut compliquer l’évaluation du sinistre.
Si l’incendie a visiblement une origine suspecte ou s’il est classé criminel par les autorités, une enquête judiciaire peut bloquer temporairement l’accès au bien. Dans ce cas, l’expertise assurance est suspendue jusqu’à l’autorisation des enquêteurs. Signalez-le à votre assureur dès la déclaration.
Déclarer le sinistre à son assureur : délai, forme et documents
Le Code des assurances impose un délai de déclaration de sinistre à votre assureur. Pour un incendie, ce délai est de 5 jours ouvrés à compter du moment où vous avez connaissance du sinistre. Passé ce délai, l’assureur peut, sous certaines conditions, opposer une déchéance de garantie — c’est-à-dire refuser toute indemnisation. Ce risque est réel, même si en pratique l’assureur doit démontrer que le retard lui a causé un préjudice.
La déclaration peut être faite par tout moyen laissant trace écrite : courrier recommandé, espace client en ligne, application mobile, ou déclaration en agence avec accusé de réception. Conservez impérativement une preuve de la date d’envoi.
Ce que la déclaration doit contenir :
- La date, l’heure et les circonstances du sinistre telles que vous les connaissez
- Le numéro d’intervention des pompiers ou le rapport disponible
- Une première liste des biens et équipements détruits ou endommagés
- Vos coordonnées temporaires pour que l’assureur puisse vous joindre
- Toute pièce disponible : photos, factures, contrat de location si applicable
Si vous êtes locataire, vous déclarez le sinistre à votre propre assurance habitation (assurance multirisques habitation au titre de votre responsabilité locative et de vos biens personnels). Le propriétaire bailleur déclare de son côté à sa propre assurance, pour les dommages à l’immeuble. Les deux déclarations sont indépendantes.
Se reloger dans les 48 heures : qui déclenche quoi, et qui paie
La question du toit est la plus urgente. Les réponses varient selon votre statut et les garanties souscrites.
Si vous avez une assurance habitation avec garantie « relogement provisoire » ou « frais d’hébergement », contactez votre assureur dès la déclaration pour activer cette prise en charge. Certains contrats prévoient une avance immédiate ou une réservation directe d’hôtel ; d’autres remboursent sur justificatifs. Vérifiez dans votre contrat : la durée de prise en charge, le plafond journalier et les conditions d’éligibilité varient d’un contrat à l’autre. Conservez tous les justificatifs de dépense.
Si vous n’avez pas cette garantie, ou en attendant son activation, plusieurs dispositifs publics peuvent être sollicités :
- La mairie et le CCAS (Centre communal d’action sociale) peuvent mobiliser un hébergement d’urgence, notamment pour la première nuit.
- Le 115 (SAMU social) prend en charge les situations de détresse immédiate sans logement.
- La CAF peut, selon votre situation, débloquer une aide exceptionnelle ou adapter temporairement vos droits.
- Certaines communes et départements disposent de fonds d’urgence pour les sinistrés ; renseignez-vous directement auprès des services sociaux locaux.
Si vous êtes locataire et que l’incendie est imputable à un défaut de l’immeuble ou à la négligence du propriétaire bailleur, ce dernier peut être tenu de prendre en charge votre relogement à ses frais, au titre de sa responsabilité civile. Dans ce cas, adressez-lui une demande écrite et conservez les échanges.
Dans un immeuble collectif où l’incendie touche les parties communes, le syndic et l’assurance de la copropriété interviennent en parallèle de votre assurance personnelle — signalez le sinistre aux deux interlocuteurs.
Ce que l’assurance habitation couvre réellement — et ce qui reste à votre charge
Une assurance multirisques habitation standard couvre généralement plusieurs postes après un incendie, mais les montants, plafonds et conditions dépendent entièrement de votre contrat. Voici les postes à vérifier ligne par ligne dans vos conditions générales :
- Dommages à l’immeuble : pour le propriétaire occupant, les travaux de reconstruction ou de remise en état. Pour le locataire, les dégâts qu’il a causés aux locaux (garantie responsabilité locative).
- Mobilier et biens personnels : le contenu du logement est couvert si vous avez souscrit une garantie « contenu » ou « biens mobiliers ». Le montant est souvent plafonné et peut être calculé en valeur à neuf ou en valeur vénale selon le contrat.
- Frais d’hébergement provisoire : prise en charge d’un hôtel ou d’un logement temporaire, généralement limitée dans le temps et en montant.
- Perte de loyer : pour le propriétaire bailleur dont le logement est rendu inhabitable, certains contrats compensent les loyers non perçus pendant la période de travaux.
- Frais annexes : déménagement temporaire, garde-meubles, frais de relogement — à vérifier selon les contrats.
Trois variables changent radicalement ce que vous pouvez obtenir :
- La responsabilité dans l’incendie. Si l’incendie est causé par un tiers (voisin, entreprise intervenant dans le logement), votre assureur vous indemnise d’abord, puis se retourne contre le responsable ou son assureur — c’est la subrogation. Vous n’avez pas à attendre l’issue du recours pour être indemnisé. Si vous êtes vous-même responsable par négligence, les garanties jouent en principe, sauf exclusion contractuelle explicite (sinistre volontaire, par exemple).
- Le degré de destruction. Un logement inhabitable temporairement et un logement totalement détruit n’ouvrent pas les mêmes droits. La nature de l’indemnisation (réparation, reconstruction, remplacement) dépend de l’évaluation de l’expert mandaté par l’assureur.
- Les garanties effectivement souscrites. L’absence de garantie « relogement » ou « contenu » ne peut pas être compensée après le sinistre. L’expert de l’assureur travaille sur la base de votre contrat, pas de vos besoins réels.
Si vous n’aviez pas d’assurance habitation au moment du sinistre, aucune de ces garanties ne s’applique. Les seules voies restantes sont le recours contre un tiers responsable (si applicable) et les aides publiques. Pour les locataires, l’absence d’assurance est une obligation légale non respectée : le propriétaire ou son assureur peuvent exercer un recours contre vous pour les dommages causés à l’immeuble.
Sort du bail après un incendie : résiliation, suspension ou maintien
La règle de base en droit locatif français est posée par l’article 1722 du Code civil : si le logement loué est détruit en totalité par un cas fortuit, le bail est résilié de plein droit. Si la destruction est partielle, le locataire peut demander soit une réduction du loyer, soit la résiliation du bail selon les circonstances.
En pratique, cela signifie :
- Logement totalement détruit : le bail prend fin automatiquement. Aucun préavis n’est requis de part et d’autre. Le locataire cesse de payer le loyer à compter du sinistre.
- Logement partiellement détruit ou temporairement inhabitable : la situation est plus nuancée. Le locataire peut demander la résiliation ou une suspension du loyer proportionnelle à la partie inhabitable. Cette demande doit être adressée par écrit au bailleur, sans attendre.
Si l’incendie est imputable au locataire (négligence prouvée, par exemple), le bailleur conserve ses recours pour les dommages causés à l’immeuble. L’assurance responsabilité locative du locataire est censée couvrir ce risque — c’est précisément l’une des raisons pour lesquelles cette assurance est obligatoire. Sans assurance, le locataire est personnellement exposé à ces recours, y compris ceux de l’assureur du propriétaire via la subrogation. Le déblocage des sommes issues d’une procédure d’indemnisation peut dans ce cas impliquer des délais administratifs supplémentaires.
Pour le propriétaire occupant dont le logement est détruit, la question du prêt immobilier se pose rapidement. L’assurance emprunteur ne couvre pas la destruction du bien — elle couvre les risques liés à la personne de l’emprunteur (décès, invalidité). En revanche, l’assurance habitation doit financer la reconstruction. Contactez votre banque pour l’informer de la situation et vérifier si des aménagements sont possibles pendant la période de travaux : certains établissements acceptent un report temporaire des échéances, mais ce n’est pas automatique. Les conditions de ce type d’aménagement lié à une situation exceptionnelle dépendent de votre contrat de prêt et de la politique de l’établissement.
Checklist chronologique : J0, J+5, J+30
| Étape | Action | Pour qui |
|---|---|---|
| J0 – Les premières heures | Mettre en sécurité les personnes | Tous |
| Obtenir le numéro d’intervention ou le rapport des pompiers | Tous | |
| Photographier et filmer les dégâts dès que l’accès est autorisé | Tous | |
| Ne rien jeter, ne rien déplacer avant l’expertise | Tous | |
| Contacter mairie / CCAS / 115 pour hébergement d’urgence si nécessaire | Tous | |
| Prévenir le propriétaire bailleur par écrit si vous êtes locataire | Locataire | |
| J+5 au plus tard | Déclarer le sinistre à son assureur (délai légal : 5 jours ouvrés) | Tous |
| Activer la garantie relogement provisoire si elle figure au contrat | Tous | |
| Transmettre : rapport pompiers, photos, liste de biens, coordonnées temporaires | Tous | |
| Notifier par écrit la résiliation ou suspension du bail si logement inhabitable | Locataire | |
| Informer la banque si propriétaire avec prêt immobilier en cours | Propriétaire occupant | |
| J+30 | Coopérer avec l’expert mandaté par l’assureur (expertise contradictoire possible) | Tous |
| Rassembler les factures et justificatifs de biens détruits | Tous | |
| Solliciter une aide exceptionnelle auprès de la CAF si la situation le justifie | Tous | |
| Vérifier les délais de recours si un tiers est responsable de l’incendie | Tous | |
| Suivre l’avancement du dossier par écrit avec l’assureur | Tous |
Le seul risque qu’il vous reste à éviter après lecture : attendre. Le délai de déclaration de sinistre court dès la connaissance du sinistre, pas dès que vous avez le temps de vous en occuper. Une déchéance de garantie pour déclaration tardive ne se rattrape pas. Agissez sur ces deux points en premier — le reste peut suivre dans l’ordre.