
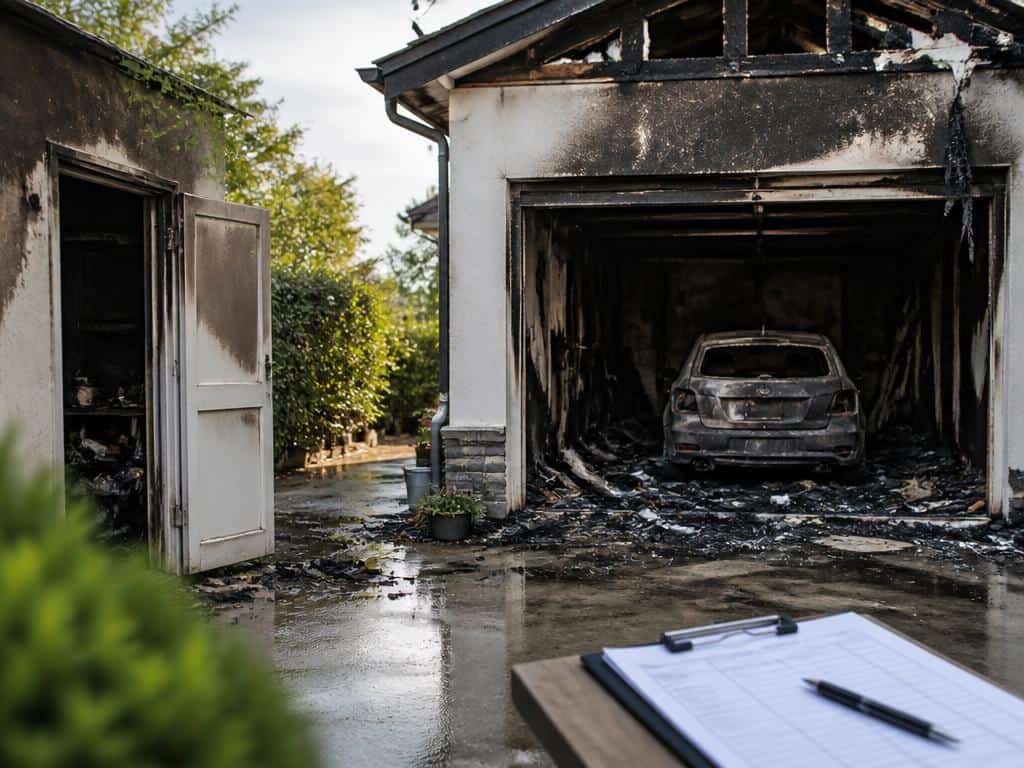
Si votre cave ou votre garage vient de brûler, la première décision ne dépend pas de votre contrat : déclarez le sinistre. Le délai légal de déclaration pour un incendie est de 5 jours ouvrés à compter du moment où vous avez connaissance du dommage. La question de la prise en charge se règle ensuite, avec votre assureur, pièces du contrat en main. Elle dépend du type de local, de sa surface et de ce que votre contrat prévoit pour les dépendances.
Dans l’immédiat : l’ordre des actions
- Prévenir l’assureur sans attendre d’avoir confirmation de la couverture. Un doute sur la garantie n’est pas une raison de différer : mieux vaut déclarer et apprendre ensuite que le local n’est pas couvert que l’inverse.
- Retrouver votre contrat : conditions particulières, conditions générales, éventuels avenants.
- Repérer comment le contrat traite les dépendances (voir plus bas) et noter le plafond associé.
- Conserver ce qui reste et ne pas jeter les biens endommagés avant d’avoir échangé avec l’assureur ; les traces de l’incendie et l’état des lieux serviront à documenter le dommage.
Votre cave ou votre garage est-il couvert ?
En assurance, une « dépendance » est un local annexe non habitable, rattaché au logement principal (selon VYV Conseil). Mais la prise en charge n’a rien d’automatique : selon Cardif, les dépendances et les biens qui s’y trouvent ne sont pas couverts par le contrat habitation de base, et une extension de garantie par avenant peut être nécessaire. Les pratiques varient d’un assureur à l’autre, et rien ne permet de dire d’avance que votre local est couvert ou non. C’est votre contrat qui tranche.
Pour situer votre cas avant de relire le contrat, quatre variables comptent.
Le local est-il attenant ou indépendant ?
Un garage attenant à la maison est généralement inclus d’office. Un garage ou une cave indépendants sur le même terrain doivent souvent être déclarés séparément, parfois via un avenant (VYV Conseil). Ce n’est pas une règle universelle : tout dépend du contrat.
Où se trouve le local ?
Selon Cardif, une structure sur le même terrain, même détachée du logement, reste une dépendance. Une construction située à une adresse différente est en revanche traitée comme une annexe, ce qui change son régime de garantie. Selon Assurland, certains assureurs admettent aussi des locaux situés à moins de 10 km du logement ; c’est un critère indicatif, pas une règle légale.
Quelle est sa surface ?
D’après Leocare, pour une dépendance de moins de 50 m², la couverture est souvent incluse sans surcoût ; au-delà, une garantie complémentaire est nécessaire. Là encore, c’est une pratique courante et non systématique : le seuil exact figure dans votre contrat, pas dans la loi.
Quel usage en faites-vous ?
Les assureurs attendent un usage privé et utilitaire (Assurland). Un local transformé en atelier professionnel ou en lieu de location, par exemple, peut sortir du cadre prévu.
Une dernière variable pèse lourd : le local figure-t-il dans le contrat, ou l’avez-vous déclaré à l’assureur ? S’il existe un avenant ou une mention explicite, la prise en charge est en principe acquise ; s’il n’y en a pas et que le local est indépendant, c’est le point à clarifier en priorité avec l’assureur.
Où vérifier dans le contrat
- Les conditions particulières : elles décrivent votre situation (adresse, type de logement) et listent souvent les dépendances déclarées, avec leur surface.
- Les avenants : s’il y en a un pour un garage ou une cave, il précise ce qui est étendu.
- La définition des dépendances dans les conditions générales : c’est là que figurent le seuil de surface, la distance et les conditions d’usage propres à votre assureur.
- La ligne plafond des dépendances : elle fixe la limite d’indemnisation (voir ci-dessous).
En cas de doute à la lecture, demandez par écrit à l’assureur si le local sinistré est couvert au titre de votre contrat, selon quelle garantie et avec quel plafond. Une réponse écrite évite les malentendus plus tard. Les mêmes réflexes de vérification servent pour d’autres sinistres : le principe est comparable à celui d’une paroi de douche qui explose, où tout se joue aussi sur la lecture précise du contrat.
Le plafond : pourquoi l’indemnité peut être inférieure aux dégâts
Même quand le sinistre est reconnu comme couvert, la somme versée est bornée. Selon Cardif, un plafond spécifique s’applique aux dépendances, généralement 10 % du capital assuré pour la résidence principale. Selon Magnolia.fr, ce plafond peut aussi s’exprimer en valeur absolue, entre 1 500 € et 3 500 € par sinistre, ou en pourcentage réduit du capital mobilier, souvent 10 % ou 20 %. Ces valeurs sont des fourchettes indicatives, pas des garanties.
Prenons un exemple hypothétique, uniquement pour illustrer la mécanique : si le capital assuré de la résidence principale était de 100 000 € et le plafond des dépendances de 10 %, l’indemnité maximale serait de 100 000 € × 10 % = 10 000 €. Si les dégâts dans le garage s’élevaient à 15 000 €, les 5 000 € restants resteraient à votre charge. Vos chiffres réels figurent dans vos conditions particulières.
Concrètement, comparez le plafond de votre contrat à une estimation raisonnable de ce qui était stocké ou installé dans le local (outillage, vélos, électroménager, travaux du bâtiment). L’écart éventuel est ce qu’il vous faudra anticiper.
Les délais à ne pas laisser filer
Déclarer sous 5 jours ouvrés
Selon l’article L113-2 du Code des assurances, le délai de déclaration ne peut pas être inférieur à 5 jours ouvrés à compter de la connaissance du dommage ; c’est le délai retenu pour un incendie (JeChange). Déclarez par le canal que prévoit votre contrat (espace client, courrier, lettre recommandée) et gardez une preuve de la date d’envoi.
Si le délai est dépassé
Un retard n’entraîne pas la perte automatique de la garantie : selon france-epargne.fr, la déchéance suppose que l’assureur démontre que ce retard lui a causé un préjudice, ce qui s’apprécie au cas par cas. Ne comptez pas là-dessus pour tarder : déclarer vite reste la voie sûre.
Le versement
Selon Luko, l’indemnité est généralement versée dans les 30 jours suivant l’accord entre les parties. C’est un délai habituel, pas un engagement, et il court à partir de l’accord, pas du sinistre.
La prescription
Pour agir en justice contre l’assureur, la prescription biennale est de 2 ans à compter du sinistre (ResolvR) ; des cas particuliers peuvent modifier le point de départ. Si un désaccord s’installe sur la couverture ou le montant, gardez ce délai en tête et conservez vos échanges écrits.
Si vous n’avez pas (encore) subi de sinistre
Le moment le plus simple pour clarifier la situation est avant l’incendie. Relisez vos conditions particulières, vérifiez si votre cave ou votre garage y figure, et demandez à l’assureur ce que couvre le plafond des dépendances. Selon assurance-logement.net, une garantie de base (incendie, dégâts des eaux) pour une cave coûte 50 à 100 € par an, et une extension vol pour garage ou dépendances 80 à 150 € par an. Ce sont des estimations d’un site tiers : votre devis réel dépend de l’assureur et de votre situation. Si le local est indépendant, dépasse le seuil de surface de votre contrat ou abrite des biens de valeur, la question de l’avenant mérite d’être posée avant d’en avoir besoin. Il en va de même pour l’entretien d’équipements comme la VMC, dont l’impact sur la garantie est détaillé dans cet article sur l’entretien de la VMC et l’assurance.