
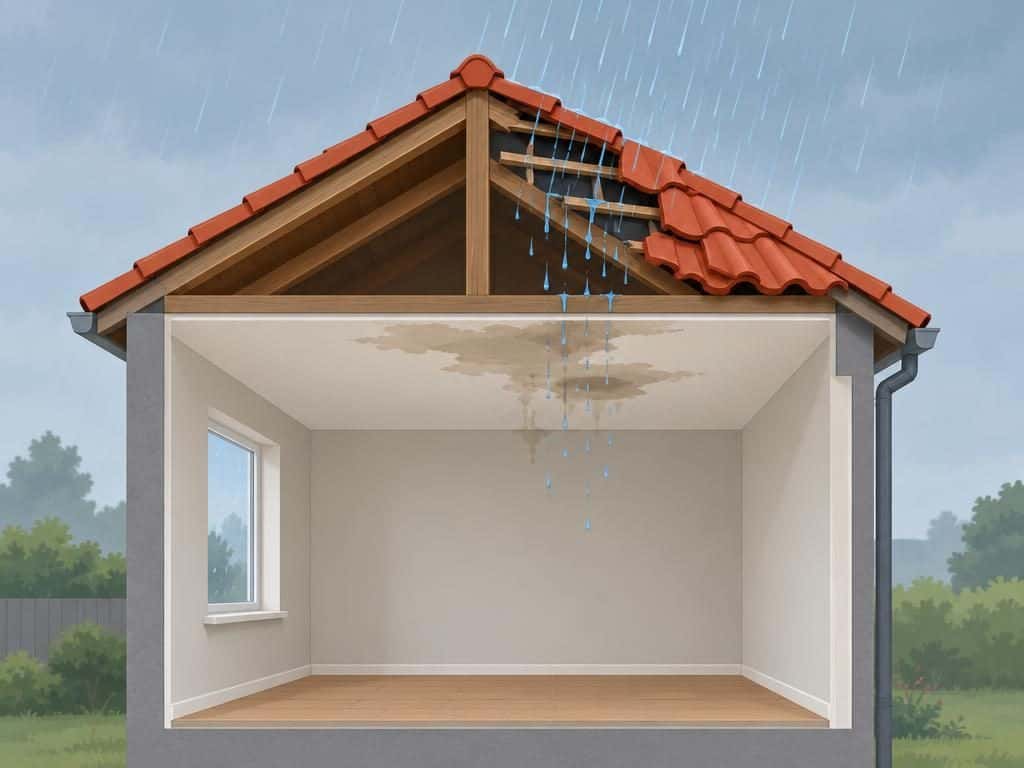
Après la mini-tornade qui a endommagé des toitures à Oissel et Tourville-la-Rivière, près de Rouen, comment prévenir son assurance et faut-il attendre une reconnaissance officielle ? Déclarez les dommages dès leur découverte, dans le délai du contrat, qui ne peut être inférieur à 5 jours ouvrés. Pour les dégâts du vent, n’attendez pas un arrêté de catastrophe naturelle.
Le signalement doit couvrir le toit et les conséquences dans le logement. L’article détaille les dommages à décrire, les mesures de protection provisoire et les pièces utiles pour préparer l’évaluation de l’indemnisation.
Après la mini-tornade à Oissel et Tourville-la-Rivière, quels dégâts de toiture déclarer à l’assurance ?
Déclarez les dommages visibles sur le toit et leurs conséquences dans le bâtiment, sans vous limiter aux tuiles tombées. À Oissel, des toitures partiellement arrachées et des cheminées endommagées ont été signalées ; à Tourville-la-Rivière, des toits ont aussi été arrachés.
Organisez l’inventaire par emplacement pour faciliter le rapprochement entre photos, devis et biens touchés :
- Couverture du toit : tuiles ou ardoises arrachées, déplacées ou cassées, éléments endommagés au sommet du toit et sur ses bords.
- Éléments associés : conduit de cheminée, gouttières, raccords d’étanchéité et protection placée sous la couverture.
- Intérieur : infiltrations dans les combles, isolant détrempé, plafonds, murs ou parquet abîmés, meubles et appareils endommagés.
Indiquez où les tuiles manquent, dans quelle pièce l’eau est entrée et quels biens ont été touchés, plutôt que de signaler simplement des dégâts de toiture.
Signaler un dommage ne signifie pas qu’il sera automatiquement indemnisé. Les gouttières, les panneaux solaires ou les parties vitrées peuvent relever de conditions particulières ou d’une autre garantie, notamment le bris de glace pour les vitres.
Que sécuriser avant l’expertise et les réparations ?
Protégez les personnes, puis faites limiter les entrées d’eau : la protection provisoire ne doit pas attendre la réparation définitive. L’objectif est d’éviter que les dommages s’aggravent tout en conservant une trace de leur état initial.
- Éloignez les personnes et les véhicules des façades où des tuiles ou une gouttière menacent de tomber.
- Photographiez le toit depuis le sol, les débris et les dégâts intérieurs avant de déplacer ce qui peut l’être.
- Faites réaliser une mise hors d’eau, c’est-à-dire une protection provisoire contre la pluie, par un professionnel.
- Mettez les meubles à l’abri si l’accès est sûr et conservez les justificatifs de l’intervention d’urgence.
Séparez l’intervention d’urgence du devis de remise en état pour distinguer la protection du logement de sa réparation. Les frais de bâchage sont en principe pris en charge par l’assurance, selon les conditions applicables.
Dans quel délai déclarer le sinistre et avec quelles pièces ?
Prévenez l’assureur dès que vous constatez les dégâts. Pour la tempête, le délai prévu au contrat ne peut pas être inférieur à 5 jours ouvrés. N’attendez pas le devis définitif : la déclaration initiale peut être complétée ensuite.
Privilégiez un envoi écrit par l’espace client lorsqu’il le permet, ou un courrier recommandé avec avis de réception, afin de conserver une preuve de la démarche. Indiquez la date du sinistre, celle de la découverte des dégâts, leur localisation et les mesures de protection déjà prises.
- Décrivez les dommages au bâtiment et établissez un inventaire des biens endommagés.
- Joignez les premières photographies et les justificatifs de valeur disponibles.
- Complétez le dossier avec le devis détaillé du couvreur et la facture de mise hors d’eau.
Si vous êtes locataire, prévenez le propriétaire en parallèle et échangez les références des dossiers. En copropriété, contactez le syndic pour coordonner le signalement des dégâts de toiture et ceux observés dans votre logement.
L’assureur peut demander des éléments établissant l’intensité du vent, par exemple une attestation météorologique ou des dommages sur des bâtiments voisins. Conservez les éléments locaux disponibles sans retarder votre déclaration.
Garantie tempête ou catastrophe naturelle : quelle couverture mobiliser ?
Pour un toit endommagé par le vent, mobilisez d’abord la garantie tempête. L’article L122-7 du Code des assurances impose la couverture des effets du vent dans les contrats garantissant les dommages d’incendie aux biens situés en France. Les franchises, plafonds et conditions de mise en œuvre restent ceux du contrat.
Le terme mini-tornade ne décide pas à lui seul du régime d’indemnisation. Il faut distinguer l’eau entrée par une toiture arrachée d’une inondation : leur origine peut conduire à mobiliser des garanties différentes.
| Dommage constaté | Garantie à examiner | Condition déterminante |
|---|---|---|
| Tuiles arrachées ou choc d’un objet projeté par le vent | Tempête | Biens assurés et conditions contractuelles remplies ; pas d’arrêté nécessaire |
| Pluie entrée par le toit endommagé | Tempête | Lien avec les dommages au bâtiment et respect des conditions et délais du contrat |
| Inondation liée à un débordement ou à un ruissellement | Catastrophe naturelle, selon les circonstances | Arrêté couvrant la zone, la période et le phénomène concernés |
La reconnaissance de catastrophe naturelle ouvre une garantie réglementée pour les dommages qui en relèvent ; elle ne donne pas automatiquement droit à un remboursement plus favorable de la toiture. Pour ce régime, le délai de déclaration est de 30 jours après la publication de l’arrêté au Journal officiel.
Expertise, franchise, exclusions : comment se déroule l’indemnisation ?
L’indemnisation dépend des dommages établis et des garanties souscrites. L’assureur évalue le dossier à partir des informations et justificatifs transmis ; il peut mandater un expert pour examiner les préjudices et chiffrer les réparations. L’expertise n’est donc pas systématique.
Préparez une lecture poste par poste du devis : couverture, éléments associés, conséquences intérieures et protection provisoire. Présentez les photographies prises avant intervention ainsi que les factures d’entretien. Sur un toit ancien, la discussion peut porter sur la part du vent et celle de l’usure préexistante : l’assurance indemnise les dommages de l’événement, pas la remise à neuf d’une usure antérieure.
Quels frais peuvent rester à votre charge ?
- La franchise : la part prévue au contrat qui n’est pas remboursée.
- Les montants au-delà des plafonds : l’indemnisation peut être limitée selon les garanties.
- Les postes exclus ou non garantis : certains équipements extérieurs, vérandas ou éléments vitrés demandent une vérification spécifique.
Si le logement est inhabitable, demandez si les frais de relogement sont couverts. Pour un local professionnel, la réparation du toit ne couvre pas automatiquement l’arrêt d’activité : une garantie perte d’exploitation peut intervenir, sous conditions, après un dommage matériel garanti.
Comment réagir à une offre insuffisante ou à un refus ?
Demandez une réponse écrite précisant le motif, la clause invoquée et les postes écartés. Comparez-la au devis et aux photos ; si vous contestez l’origine retenue pour un dommage, demandez au couvreur un constat technique ciblé plutôt qu’un devis simplement plus élevé.
Ne validez pas une offre dont vous ne comprenez pas les déductions : faites détailler la franchise et les postes retenus. Privilégiez une contestation poste par poste, appuyée sur des preuves, plutôt qu’une demande globale de réévaluation.
Sources
- ANIL — Agence nationale pour l’information sur le logement — https://www.anil.org/votre-besoin/gerer-un-bien/intemperies-et-assurances/