
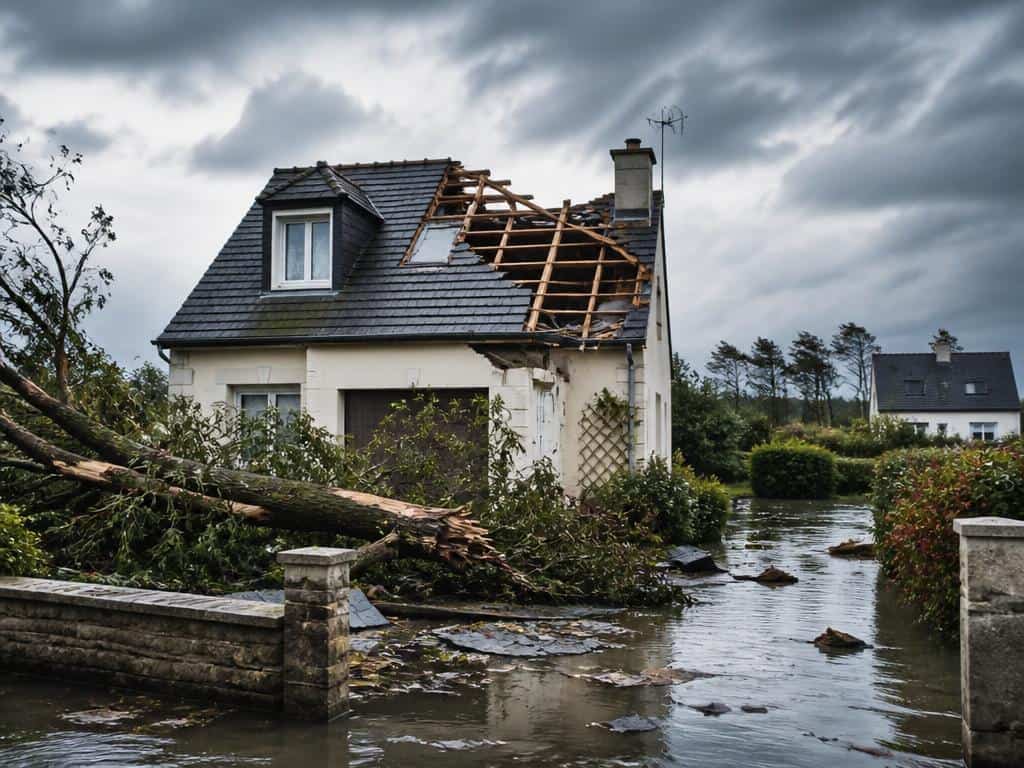
Le vent et l’eau n’ouvrent pas les mêmes droits. Un toit arraché par les rafales relève de la garantie tempête de votre contrat multirisque habitation, que vous pouvez actionner dès maintenant. Une inondation ou une coulée de boue relève du régime catastrophe naturelle (Cat Nat), qui ne joue qu’après un arrêté interministériel publié au Journal Officiel. Dans ce second cas, vous disposez de 30 jours après cette publication pour déclarer le sinistre, avec une franchise légale non rachetable de 380 € pour l’habitation. Les conditions précises de la garantie tempête (plafonds, franchise éventuelle) dépendent de votre contrat : elles ne sont pas les mêmes d’un assuré à l’autre.
Ce qu’Austen a causé, et pourquoi cela change la nature des dossiers
Austen a frappé le nord de la France le 23 octobre 2026, avec des rafales atteignant 161 km/h et près de 290 000 foyers privés d’électricité, selon Météo-Paris (bilan provisoire). La Normandie, la Bretagne, les Hauts-de-France, les Pays de la Loire et le Centre-Val de Loire ont été les plus touchés par les coupures. À Saint-Malo, le toit du palais du Grand Large a été arraché par les rafales.
Cet épisode produit surtout des dommages de vent : toitures, cheminées, arbres tombés. D’autres dommages, liés à l’eau ou au terrain, peuvent coexister selon les communes. La première question à trancher est donc la cause du dommage, car elle détermine la garantie, les délais et la franchise.
Étape 1 : qualifier le dommage (vent ou eau)
La règle de partage est simple. Selon AGS Assurance, le vent et la grêle relèvent de la garantie tempête du contrat, tandis que les inondations, coulées de boue, remontées de nappe, mouvements de terrain et sécheresse relèvent du régime Cat Nat.
- Tuiles envolées, toiture arrachée, cheminée abattue, véranda brisée par une chute d’arbre sous l’effet du vent : garantie tempête de votre contrat.
- Eau qui monte dans le rez-de-chaussée, coulée de boue dans le garage, remontée d’eau par le sol : régime Cat Nat.
Deux situations échappent à cette grille simple : le sinistre mixte (un toit arraché, puis de l’eau qui pénètre dans la maison) et la submersion marine liée à la houle, qui a atteint 7 mètres à la pointe du Finistère selon France 24. Dans ces cas, la qualification peut être discutée et rien ne permet de la trancher à l’avance. Décrivez précisément la chronologie des faits à votre assureur et à l’expert, sans vous prononcer vous-même sur la garantie applicable.
Étape 2 : si le vent est en cause, déclarez dès maintenant
La garantie tempête ne dépend d’aucun arrêté : vous pouvez déclarer le sinistre à votre assureur sans attendre. Relisez votre contrat ou vos conditions générales pour repérer la garantie tempête, ses plafonds et l’éventuelle franchise. Ces éléments varient d’un contrat à l’autre et ne peuvent pas être donnés ici. Joignez à votre déclaration des photos datées des dégâts et une liste des biens touchés.
Si vous êtes locataire, la logique de départ est la même : la nature du dommage oriente vers la garantie tempête ou Cat Nat. La répartition entre votre assurance et celle du propriétaire dépend du bien touché (structure du bâtiment ou contenu du logement) ; votre assureur et votre bailleur peuvent vous indiquer qui doit être contacté pour chaque poste.
Étape 3 : si l’eau est en cause, comprendre le préalable de l’arrêté
Le régime Cat Nat n’est pas automatique. Il suppose la publication d’un arrêté interministériel au Journal Officiel, qui reconnaît l’état de catastrophe naturelle pour votre commune. Sans arrêté, la garantie Cat Nat ne peut pas jouer. C’est pourquoi un sinistré peut devoir attendre avant de déclarer.
Le processus passe par la mairie : la commune dépose une demande de reconnaissance auprès du préfet. Selon une source de l’administration économique, ce dépôt peut intervenir jusqu’à 24 mois après l’événement (formulation à prendre avec réserve, le texte source étant incomplet). Le préfet instruit ensuite le dossier, puis l’arrêté est publié ou non. Aucun arrêté Cat Nat concernant Austen n’est établi à ce stade : rien ne permet d’affirmer qu’il sera pris, ni pour quelles communes.
En attendant, signalez votre dommage à la mairie, qui centralise les demandes des habitants, et documentez-le : photos, vidéos, liste des biens abîmés. Pour savoir si votre commune est reconnue, renseignez-vous auprès d’elle ou de la préfecture.
Étape 4 : respecter le délai de 30 jours après l’arrêté
Depuis le 1er janvier 2023, l’assuré dispose de 30 jours pour déclarer son sinistre à l’assureur après la publication de l’arrêté au Journal Officiel, selon la CCR. L’ancien délai était de 10 jours : il est encore souvent cité à tort. Le délai ne court qu’à partir de la publication, pas de la date de la tempête. Notez la date de parution concernant votre commune et déclarez sans traîner, car un dépassement peut compromettre le dossier.
Ce qui reste à votre charge : la franchise Cat Nat
La franchise légale est fixée à 380 € pour l’habitation, et à 1 520 € pour la sécheresse, selon ResolvR. Elle est non rachetable : aucun contrat ne peut l’effacer. Vous la supporterez donc quel que soit votre niveau de garantie. À l’inverse, la franchise éventuelle de la garantie tempête est fixée par votre contrat : vérifiez-la dans vos conditions particulières.
Le calendrier de l’indemnisation après déclaration
Les délais ci-dessous sont rapportés par un cabinet d’avocats (Kohen Avocats), source unique à recouper avec votre contrat et votre assureur. Ils s’enchaînent ainsi :
- Après votre déclaration, l’assureur a 1 mois pour ordonner une expertise.
- Après réception du rapport, il a 1 mois pour vous proposer une indemnisation.
- Après votre accord, il a 21 jours pour verser l’indemnité, ou 1 mois pour missionner une entreprise si vous optez pour la réparation en nature.
Votre choix entre indemnité financière et réparation en nature change donc le délai de l’assureur. Par ailleurs, les assureurs doivent indemniser dans un délai de 3 mois à compter de la remise de l’état estimatif des dommages ou de la publication de l’arrêté interministériel, selon la préfecture du Nord. Cette échéance globale se cumule avec les délais intermédiaires ; l’articulation exacte entre les deux est à vérifier auprès de votre assureur. Elle sert d’argument de relance : si un délai est dépassé, écrivez à l’assureur en rappelant la date de votre déclaration et celle de l’étape manquante.
Vérifier que votre dossier avance correctement
- Conservez la date de votre déclaration et un accusé de réception (courriel ou courrier).
- Pour le Cat Nat, repérez la date de publication de l’arrêté et comptez 30 jours à partir d’elle.
- Après la déclaration, calculez les échéances : expertise sous 1 mois, proposition sous 1 mois après le rapport, versement sous 21 jours après votre accord.
- Contrôlez que la franchise retenue correspond à 380 € en Cat Nat habitation, ou à celle prévue dans votre contrat pour la tempête.
Si vous êtes en difficulté financière après le sinistre ou si un litige se prépare sur les dettes ou les relances de créanciers, les réflexes décrits dans cet article sur le harcèlement par un huissier et vos droits peuvent servir de repère. Et si votre logement est loué, vos obligations de bailleur ou de locataire face à un sinistre rejoignent celles décrites à propos de la location à une personne en situation de handicap, notamment sur l’entretien du logement.
Si votre commune n’est pas reconnue en état de catastrophe naturelle, le régime Cat Nat ne s’applique pas à votre dommage causé par l’eau. Les recours possibles dépassent ce que les sources disponibles permettent d’affirmer ici : rapprochez-vous de votre assureur et de la mairie pour connaître votre situation.