
Vous préparez une installation photovoltaïque sur votre maison en France, ou vous avez déjà des panneaux en toiture ? Un défaut électrique peut provoquer un départ de feu, et votre assurance habitation ne couvre pas nécessairement tous les dommages. Je privilégie donc deux démarches complémentaires : faire contrôler les raccordements et les protections par un professionnel, puis obtenir de l’assureur une réponse écrite qui distingue votre maison, vos équipements et les dommages causés à d’autres personnes.
D’où peut partir le feu et que faire contrôler ?
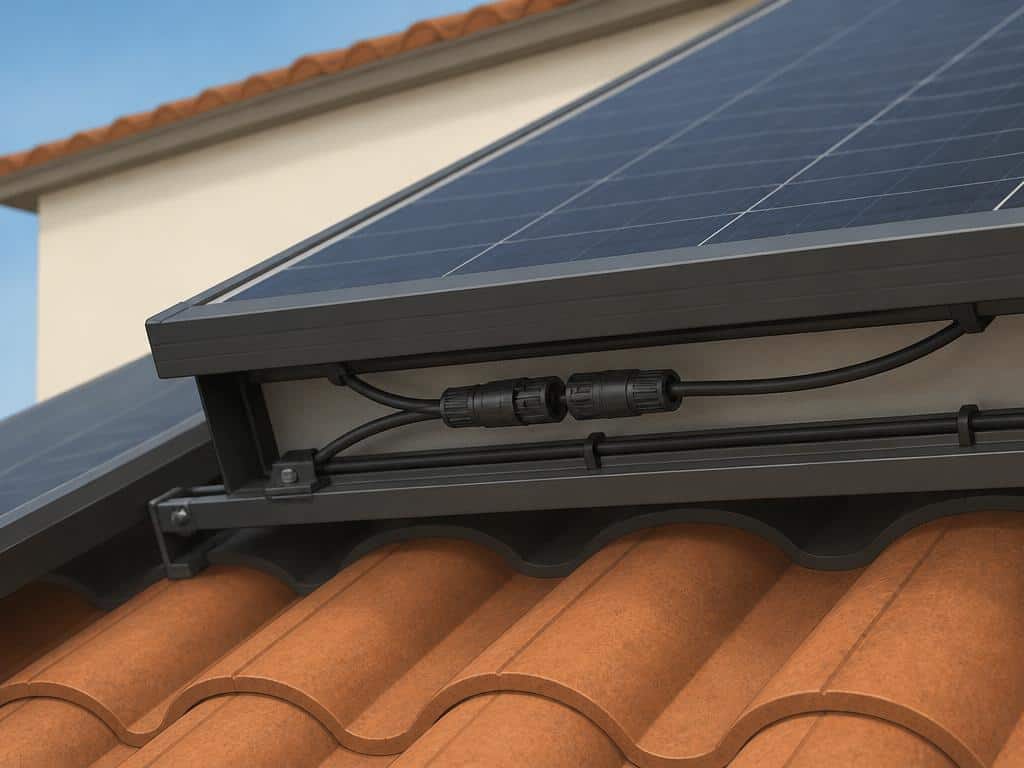
Le risque ne se limite pas à la surface des panneaux : les connexions électriques sont aussi des points sensibles. Dans le circuit en courant continu, une rupture ou un mauvais contact peut produire un arc électrique, avec un échauffement susceptible de déclencher un feu.
Il faut toutefois distinguer un incendie parti de l’installation d’un feu qui se propage jusqu’à elle. Des panneaux brûlés ne suffisent pas à établir l’origine du sinistre : l’expertise peut rechercher le point de départ.
Les raccordements et protections à faire vérifier
Demandez au professionnel de contrôler les points suivants, sans débrancher vous-même les connecteurs :
- Les paires de connecteurs : même marque et même type, sertissage avec l’outil adapté, verrouillage complet et absence de corrosion.
- La mise à la terre : son contrôle fait partie des vérifications électriques à demander.
- Les parafoudres : leur choix doit tenir compte de l’exposition locale à la foudre.
- Les protections électriques : leur dimensionnement doit correspondre aux caractéristiques de l’installation.
Le professionnel choisit les protections en fonction de la puissance et des courants prévus sur votre installation. Il n’existe donc pas de calibre de disjoncteur à conseiller pour toutes les maisons. Une protection surdimensionnée peut laisser passer un courant dangereux.
Il vérifie aussi le pouvoir de coupure du disjoncteur : c’est sa capacité à interrompre un courant de défaut. Cette capacité doit au moins égaler le courant maximal de court-circuit prévu à l’endroit où le disjoncteur est installé.
Des protections déclenchent à répétition ?
Demandez un diagnostic plutôt que de multiplier les remises en marche. Un mauvais dimensionnement ou le cumul de courants de fuite peut notamment expliquer ces déclenchements. Ils ne prouvent pas, à eux seuls, qu’un incendie est imminent, mais leur cause doit être recherchée. Laissez au professionnel la décision de remise en service.
Quelle assurance couvre la maison, les panneaux et les tiers ?
Assurer vos biens et couvrir les dommages causés aux autres sont deux protections différentes. Pour savoir ce que votre contrat prévoit, séparez trois questions : les dégâts à votre maison, ceux aux panneaux et ceux que l’incendie pourrait causer aux voisins.
Dommages et responsabilité : deux protections différentes
La garantie dommages aux biens protège les équipements et bâtiments désignés dans le contrat, pour les événements couverts. La responsabilité civile concerne les dommages causés à d’autres personnes ou à leurs biens. Une simple mention « panneaux assurés » ne permet donc pas de savoir si ces trois situations sont couvertes.
Qu’est-ce qui est obligatoire ?
Pour un propriétaire dont le logement n’est pas en copropriété, l’assurance habitation n’est pas légalement obligatoire. Il reste néanmoins responsable des dommages que son incendie cause aux tiers. En copropriété, une assurance de responsabilité civile est obligatoire.
Le raccordement photovoltaïque pose une question distincte. Photovoltaïque.info présente la responsabilité civile de l’activité de production comme une exigence du gestionnaire de réseau dans son contrat de raccordement, pendant l’exploitation. L’attestation doit mentionner explicitement la production d’électricité photovoltaïque : assurer seulement les panneaux contre les dégâts matériels ne répond pas à cette demande.
Et si les travaux sont en cause ?
L’assurance de l’entreprise ne remplace pas celle de vos biens. La garantie décennale vise les dommages affectant la solidité de l’ouvrage ou le rendant impropre à son usage, pendant dix ans à compter de la réception des travaux.
Tout défaut de pose ou incendie ne relève pas automatiquement de la décennale. La garantie mobilisable dépend de la nature des travaux et du dommage. Conservez l’attestation d’assurance de l’entreprise parmi les pièces de votre installation.
Que demander par écrit à votre assureur ?
Demandez une confirmation écrite ou un avenant correspondant à votre installation, plutôt qu’une réponse générale sur l’assurance des panneaux solaires. L’objectif est de savoir quels biens sont couverts, pour quels dommages et avec quelles limites.
Les informations à transmettre
Préparez les éléments qui permettront à l’assureur de répondre pour votre projet ou votre installation existante :
- La facture, la valeur et la puissance de l’installation.
- L’emplacement et le mode de pose ; précisez explicitement si vous avez réalisé la pose vous-même.
- L’usage de l’électricité : autoconsommation, vente du surplus ou vente de toute la production.
La présence de panneaux sur le toit ne garantit pas leur inclusion automatique dans l’assurance habitation. Une couverture annoncée pour la toiture ne s’étend pas non plus automatiquement à des panneaux au sol ou sur une structure indépendante : signalez cet emplacement pour obtenir les conditions correspondantes.
Les garanties à faire préciser
Demandez la clause ou l’avenant qui répond aux questions suivantes :
- Quels biens sont couverts contre l’incendie ? Faites distinguer la maison, les panneaux, l’onduleur et les autres équipements déclarés.
- La maison reste-t-elle couverte si le feu part du photovoltaïque ? Demandez une réponse explicite sur cette situation.
- Combien l’assurance peut-elle rembourser ? Demandez les plafonds d’indemnisation, c’est-à-dire les montants maximaux remboursés, et la franchise, la somme qui reste à votre charge.
- Quelles exclusions concernent votre installation ? Vérifiez notamment celles liées à la pose ou à l’entretien, sans supposer qu’elles sont identiques dans tous les contrats.
- Quels dommages aux tiers sont couverts ? Mentionnez l’activité de production et demandez confirmation pour les accidents causés aux tiers et aux agents du gestionnaire de réseau par un dysfonctionnement du photovoltaïque.
Si vous n’avez pas déclaré votre installation, les panneaux et les autres équipements peuvent ne pas faire partie des biens assurés. Après un incendie, l’assureur peut aussi contester le caractère complet de votre déclaration. Une omission ne signifie toutefois pas automatiquement un refus d’indemnisation. Demandez dès maintenant à l’assureur de confirmer par écrit l’ajout de l’installation au contrat et les garanties prévues.
Fumée ou flammes : se mettre à l’abri et alerter
En présence de fumée ou de flammes, mettez-vous à l’abri et alertez les secours en signalant les panneaux photovoltaïques. Ne touchez pas les équipements et ne montez pas sur le toit : aux risques électriques s’ajoutent les chutes de verre et les projections de matières en fusion.
Ne considérez pas une coupure au tableau du logement comme la preuve que tous les équipements photovoltaïques sont sans danger. N’entreprenez pas de manipulation pour chercher la panne ou sécuriser vous-même l’installation.
La présence de panneaux n’empêche pas toute intervention des pompiers. Elle modifie les dangers auxquels ils sont exposés et les conditions de leur intervention : les secours adaptent leur action.
Après le feu : déclarer et conserver les preuves
Une fois à l’abri, vous pouvez engager les démarches d’assurance. Pour un propriétaire occupant, la première étape est de contacter l’assureur habitation ou l’intermédiaire qui gère le contrat.
- Déclarez le sinistre dans les cinq jours ouvrés. Votre contrat peut prévoir un délai plus long.
- Préparez les informations utiles : numéro de contrat, date, lieu, circonstances connues, dommages et éventuels tiers touchés. Distinguez ce que vous avez constaté d’une hypothèse sur l’origine du feu. Si une origine extérieure au logement est connue, signalez-la à l’assureur.
- Rassemblez les justificatifs : factures, photographies, garanties et devis permettant d’identifier les biens et de chiffrer les dommages. Ne retournez pas dans une zone dangereuse pour récupérer un document ou prendre une photo.
- Conservez les biens endommagés pour l’expertise et attendez les instructions de l’assureur avant les réparations.
Pour votre projet, transmettez dès maintenant les caractéristiques de l’installation à l’assureur. Si vos panneaux sont déjà posés, réunissez les documents et demandez les confirmations écrites ci-dessus. Des protections déclenchent à répétition ? La prochaine étape est le diagnostic professionnel, pas seulement la vérification du contrat.