
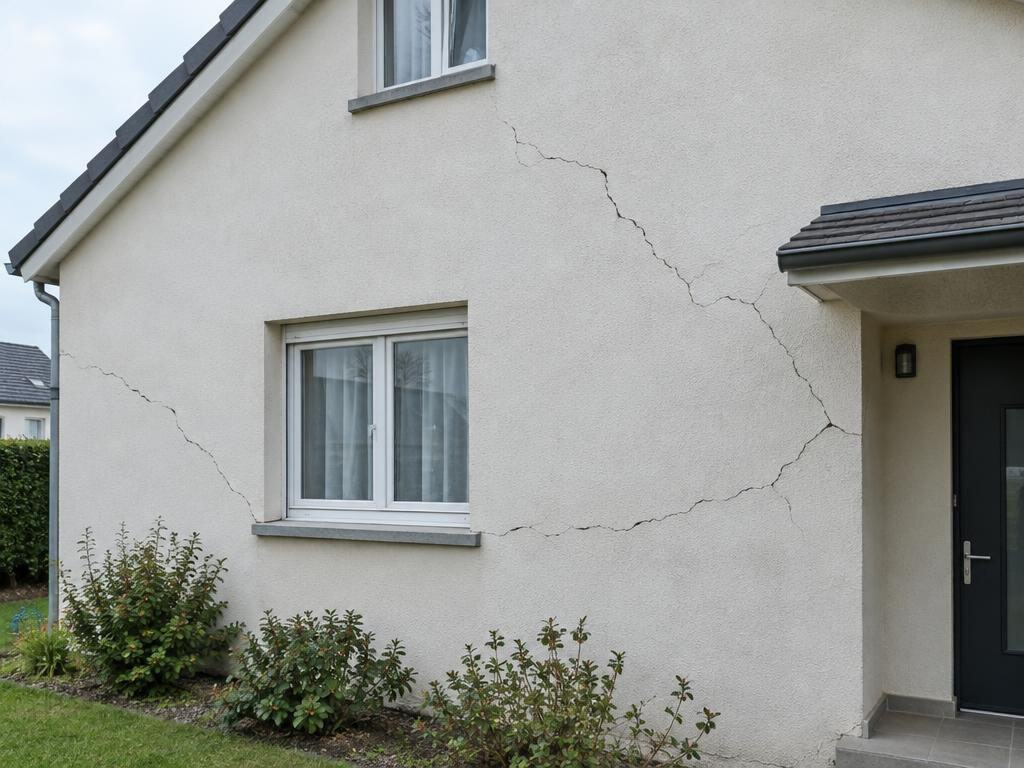
Pour obtenir une indemnisation au titre des catastrophes naturelles, la reconnaissance de votre commune ne suffit pas : l’arrêté doit aussi viser le phénomène et la période du sinistre, et un lien doit exister entre l’événement et vos dommages.
En Bretagne, vérifiez donc l’arrêté correspondant à votre situation tout en déclarant les fissures à votre assureur.
Observer les fissures et protéger la maison
Des fissures peuvent être compatibles avec un mouvement du sol lié à la sécheresse sans que leur apparence suffise à en établir la cause. Je vous conseille de faire rechercher cette cause avant de retenir la sécheresse, car une fuite, un défaut de construction ou des racines peuvent aussi fissurer une maison.
- Indices à relever : des fissures en escalier près des angles ou des ouvertures, des portes qui frottent ou des fissures qui varient selon les saisons.
- Examen rapide : faites examiner les fissures traversantes ou qui s’élargissent, notamment si les planchers, les portes ou les murs se déforment.
Mesurez les fissures, datez vos relevés et prenez des photos pour montrer leur évolution au professionnel et à l’assureur. En cas de danger immédiat, appelez les secours et prenez les mesures urgentes nécessaires à la sécurité, sans attendre une expertise privée ; pour les réparations définitives, attendez le passage de l’expert.
Vérifier la commune et signaler le sinistre
Pour savoir si votre commune bretonne a été reconnue, y compris pour une sécheresse de 2024, recherchez l’arrêté qui correspond à votre situation. Sans le nom de votre commune et la période de votre sinistre, vous ne pouvez pas identifier l’arrêté à utiliser.
- Demandez à la mairie si un arrêté existe, puis consultez sa publication au Journal officiel pour vérifier le phénomène et les dates retenus.
- Signalez les fissures à la mairie avec leur date d’apparition et des photos. Déclarez aussi le sinistre à votre assureur sans attendre l’arrêté.
- Suivez la demande auprès de la mairie si la reconnaissance est en attente. La commune dépose sa demande auprès du préfet ; pour la sécheresse, le délai de 24 mois court après le dernier épisode donnant lieu à sa demande. Une demande ajournée ou refusée peut être réexaminée si la préfecture apporte des éléments complémentaires.
- Recherchez votre adresse sur Géorisques pour consulter l’exposition locale au retrait-gonflement des argiles. Cette carte ne permet d’établir ni la cause de vos fissures ni la reconnaissance de votre commune.
Quelles garanties peuvent couvrir les dommages ?
La garantie catastrophe naturelle, ou Cat Nat, est attachée aux contrats qui assurent les dommages aux biens. Elle permet de couvrir les dommages matériels directs dus à une catastrophe naturelle si le bien est assuré, si la catastrophe est reconnue et si les conditions légales et contractuelles sont remplies : son intérêt est de permettre une prise en charge des dommages liés à l’événement reconnu.
L’article L. 125-1 du Code des assurances encadre cette garantie. Pour les mouvements de terrain liés à la sécheresse-réhydratation, l’article L. 125-2, dans sa version en vigueur depuis le 28 mai 2026, vise les dommages susceptibles d’affecter la solidité du bâti ou d’entraver l’usage normal du bâtiment.
Si l’expertise constate une atteinte à la solidité ou un état rendant le bien impropre à sa destination, l’indemnisation couvre les travaux permettant d’arrêter les désordres existants causés par l’événement, dans la limite de la valeur du bien au moment du sinistre. L’indemnité sécheresse-réhydratation doit servir à réparer les dommages correspondants.
Fuite et dégât des eaux
Si une fuite a provoqué les fissures, votre assurance habitation peut prendre en charge leur réparation selon les garanties et les clauses du contrat. Vérifiez la garantie dégât des eaux auprès de votre assureur.
Relogement et perte d’usage
Des frais de relogement peuvent être pris en charge après une catastrophe naturelle. Demandez à votre assureur quelles dépenses seraient couvertes dans votre situation et si votre contrat prévoit une indemnisation de la perte d’usage.
Déclarer, préparer l’expertise et suivre l’indemnisation
La déclaration et le suivi de l’indemnisation obéissent à plusieurs délais, chacun avec son point de départ. Pour une habitation, prévoyez aussi une franchise légale de 1 520 € pour les dommages dus à la sécheresse-réhydratation.
- Déclarez le sinistre. Votre déclaration doit parvenir à l’assureur dès que vous en avez connaissance et au plus tard 30 jours après la publication de l’arrêté. Un retard ne suffit pas à lui seul à faire perdre la garantie : l’assureur doit établir qu’il lui a causé un préjudice.
- Préparez le dossier. Conservez les photos datées, ainsi que les rapports, devis et factures de réparation dont vous disposez. L’assureur doit transmettre le rapport d’expertise définitif et, pour la sécheresse-réhydratation, un compte rendu des constatations de chaque visite.
- Suivez la réponse de l’assureur. Il dispose d’un mois pour vous informer des garanties et ordonner une expertise s’il la juge nécessaire. Ce délai court à partir de la déclaration ou de la publication de l’arrêté si celle-ci est postérieure.
- Examinez la proposition. L’assureur doit proposer une indemnisation ou une réparation en nature dans le mois suivant la réception du rapport définitif ou, sans expertise, de l’état estimatif que vous lui avez transmis. Après réception de votre accord, il dispose de 21 jours pour verser l’indemnité ou d’un mois pour missionner l’entreprise de réparation.
Pour les particuliers, l’ancien doublement de franchise lié au nombre d’arrêtés antérieurs ne s’applique plus aux sinistres survenus à compter du 1er janvier 2023.
Contester un refus ou une indemnisation insuffisante
Si vous contestez la cause retenue ou le montant proposé, partez du rapport d’expertise et demandez à votre assureur les modalités de réclamation. Faites vérifier le délai applicable à votre dossier avant d’engager une procédure, sans attendre son expiration.
- Examinez le rapport définitif et les comptes rendus de visite transmis par l’assureur pour préparer votre contestation.
- Pour un contrat souscrit par une personne physique pour un bien d’habitation ou un véhicule à usage non professionnel, l’assureur doit vous informer, si vous contestez les conclusions du rapport, de la possibilité de demander une contre-expertise selon le contrat et de vous faire assister par l’expert de votre choix.
- Avant de choisir une expertise privée, comparez les devis de plusieurs professionnels : son coût varie selon le bureau sollicité.
Pour des dommages dus à la sécheresse-réhydratation reconnue Cat Nat, le délai pour agir est de cinq ans à compter de l’événement qui donne naissance à l’action.
Si la reconnaissance communale est encore en attente, suivez la demande auprès de la mairie après avoir déclaré votre sinistre. Si vous contestez déjà les conclusions de l’expertise, demandez les modalités de réclamation à votre assureur et choisissez si une contre-expertise vous est utile.
Sources
- Légifrance — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000047109084
- Légifrance — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000047109081/